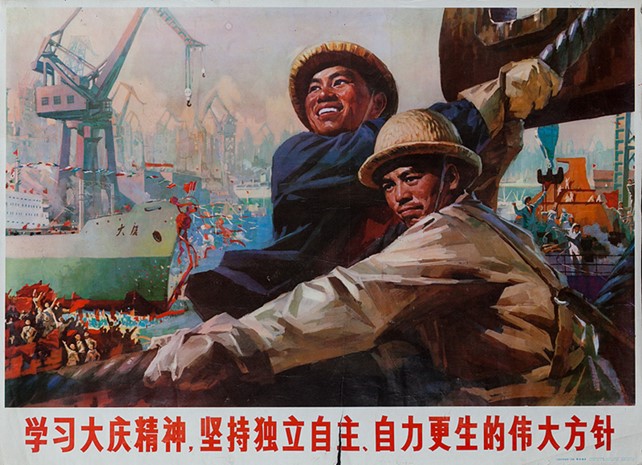

سال ۱۹۸۲ هیاهویی در کارگاه کشتیسازی دالیان چین برپاست. در میان جنگلی از داربستهای زنگزده، غرش مداوم فلز بر فلز طنین انداخته است. سمفونی ناهنجار اما دائمی کارگاهی ساحلی که در حال ساخت یک کشتی فلهبر ساده با ظرفیت ۲۸ هزار تن است. زیر این غرش، کارگرانی با لباسهای کار آبیرنگ و چهرههایی سیاه از دوده، آخرین پرچهای داغ را بر بدنهی آهنیِ این کشتیِ نهچندان بزرگ میکوبند. این کشتی یک شاهکار مهندسی یا نوآوری خیرهکننده نیست، بلکه صرفاً یک کپی کارگری از طرحهای غربی به شمار میآید. اما اهمیت آن نه در طراحی زمختش، که در وجودش نهفته است. این، همان اولین کشتیای است که چین برای صادرات و اعلام حضور در بازار جهانی میسازد و همان اولین گامِ لرزان اما مصمم بهسوی اقیانوسی که هنوز بر آن هیچ تسلطی ندارد.
هزاران مایل آنسوتر و در همان لحظاتی که مهندسان چینی با چالشهای ابتدایی چکشکاری و جوشکاریِ بدنۀ یک کشتی تجاری دستوپنجه نرم میکنند، امپراتور بلامنازع دریاها، ایالات متحده، در حال بهآبانداختن رزمناوهای کلاس تایکوندروگا است. در آن سال چین تازه داشت الفبای پرچکاری را میآموخت اما آمریکا به عنصر سیلیکون آموزش میداد که چگونه بهجای انسان فکر کند و بهعنوان مغزهایی فناورانه، صدها هدف را با دقتی فراانسانی همزمان رهگیری نماید.
سه مؤلفهای که تاج را جابهجا میکنند
جابجایی تاج امپراتوری دریاها هرگز یک رویداد تصادفی یا ناگهانی نبوده، بلکه همواره نتیجهای اجتنابناپذیر از تلاقی سه مؤلفۀ بنیادین است: ضرورت ژئوپلیتیک، انقلاب در فناوری تولید و ارادۀ سیاسی برای تسلط بر شریانهای حیاتی اقتصاد جهانی.
ما در سه قسمت پیشینِ این حماسه دیدیم که چگونه سقوط قسطنطنیه و مسدودشدن راههای خشکی توسط سلطانمحمد فاتح، اروپا را ناچار به آغوش اقیانوسها راند. مشاهده کردیم که بریتانیا چگونه با تبدیلشدن به کارگاه جهان و تلفیق تجارت و نیروی نظامی در قالب کمپانی هند شرقی، نخستین سیستم جهانی را خلق کرد. و در نهایت، نظارهگر ظهور ایالات متحده بودیم که با تکیه بر تولید انبوه صنعتی در جنگ جهانی دوم، پیروزی را در آغوش کشید و سپس با جهش بهسوی فناوریهای هستهای و دیجیتال، عصری را رقم زد که در آن اقیانوسها عملاً به دریاچههای آمریکایی بدل شدند.
اما در همین نقطۀ اوج بود که یک چرخش استراتژیک و سرنوشتساز رخ داد. آمریکا در پایان قرن بیستم، سرمست از پیروزی در جنگ سرد و با اطمینان از برتری فناورانه خود، انتخابی آگاهانه اما پرریسک انجام داد. امپراتور تصمیم گرفت کارگاههای پرسروصدای صنعتی خود را تعطیل کند تا بر قلههای رفیع و تمیزِ فناوریهای فوقپیشرفته تکیه زند. آمریکا فلسفه تولید انبوه را یعنی همان سلاحی که پیروزی جنگ جهانی دوم را برایش به ارمغان آورده بود، رها کرد تا بر سیستمهای گرانقیمت و پیچیده متمرکز شود.
این انتخاب، اگرچه آمریکا را به پیشروترین قدرت تکنولوژیک بدل کرد، اما یک خلأ صنعتی عظیم در جهان پدید آورد. این خلأ صنعتی، فرصتی طلایی برای کارگاههای کوچک و ابتدایی چین بود تا بیقیلوقال قد بکشند و خود را مسلح به همان فلسفۀ فراموششدۀ تولید انبوه کنند. چینیها با مطالعۀ دقیقِ صعود و افول امپراتوریهای بریتانیا و آمریکا، دست به ساخت مدلی هیبریدی (ترکیبی) زدند. آنها هوشمندانه ظرفیت صنعتیِ جنگ جهانی دومِ آمریکا را با جاهطلبی تجاریِ قرن نوزدهمِ بریتانیا تلفیق کردند.
بنابراین، آنچه امروز در دریای چین جنوبی و اقیانوس آرام شاهد آن هستیم، نه صرفاً یک رقابت تسلیحاتی ساده، بلکه برخورد دو «سیستمعامل» متفاوت برای ادارۀ جهان است؛ یکی متکی بر لبههای باریک تکنولوژی و دیگری استوار بر پایههای عظیم تولید انبوه.
میراث ژنگ هه، استراتژی دنگ شیائوپینگ
دریا در حافظۀ ژنتیک چین وجود داشت. سالها پیش از آنکه کریستف کلمپ با سه کشتی کوچک خود اقیانوس اطلس را بپیماید، دریاسالار ژنگ هه (Zheng He) در اوایل قرن پانزدهم، ناوگانی متشکل از صدها کشتی غولپیکر را تا سواحل آفریقا هدایت کرده بود. این ناوگان، که نماد اوج قدرت فناورانۀ سلسلۀ مینگ بود، با کشتیهایی به طول بیش از ۱۳۰ متر، بزرگترین کشتی کلمب را به یک قایق تفریحی بدل میکرد. اما این میراث دریایی، با سیاستهای انزواگرایانه سلسلههای بعدی و بهویژه در دوران مائو تسهتونگ، که چین را به یک قدرت تماماً قارهای و درونگرا تبدیل کرد، به فراموشی سپرده شد و در عمل گویی چین به دریا پشت کرده بود.
نقطۀ عطف، در اواخر دهۀ ۱۹۷۰ و با بهقدرترسیدن دنگ شیائوپینگ رخ داد. او معمار «بازگشت به دریا» بود. سیاست درهای باز و تبدیلشدن به «کارگاه جهان» نیازمند یک پیشنیاز حیاتی بود: شریانهای دریایی امن و یک صنعت کشتیسازی قدرتمند برای تغذیه کارخانهها با مواد خام و صدور کالاهای ساختهشده. این بازگشت به دریا، نه یک انتخاب فرهنگی، که یک ضرورت مطلق اقتصادی و استراتژیک بود. صنعت کشتیسازی مدرن چین که در سال ۱۹۸۲ با تأسیس شرکت کشتیسازی دولتی چین (CSSC) هویت تازهای یافته بود ، به ابزار اصلی اجرای این استراتژی تبدیل شد.
آزمایش بزرگ: دوئل در خانه
در حالی که صنعت کشتیسازی چین در دهۀ ۱۹۹۰ در حال رشد بود، هنوز در مقایسه با غولهای ژاپنی و کرهای، کند، ناکارآمد و مبتلا به بوروکراسی دولتی بود. در اینجا بود که معماران پکن، دست به یک قمار استراتژیک و نبوغآمیز زدند. در اول ژوئیۀ ۱۹۹۹، دولت چین تصمیم گرفت این انحصار دولتی را بشکند. این کشور، شرکت مادر یکپارچه (CSSC) را به دو غول صنعتی مجزا تقسیم کرد: شرکت صنعت کشتیسازی چین (CSIC) معروف به کشتی شمالی، با تمرکز بر داراییهای شمال چین، از جمله کارگاه کلیدی دالیان. و شرکت دولتی کشتیسازی چین (CSSC) معروف به کشتیسازی جنوبی، که کنترل داراییهای حیاتی در جنوب، بهویژه اطراف شانگهای و گوانگژو را در دست گرفت.
این تحول، یک رقابت مهندسیشده و تجسم عینی نبوغی استراتژیک بود که پیادهسازیِ دقیق دیالکتیک هگلی بر پیکرۀ صنعت کشتیسازی چین را به نمایش میگذاشت.
داستان با یک «تز» اولیه آغاز شد. وجود یک شرکت دولتی واحد اما ناکارآمد (CSSC) پیش از ۱۹۹۹ که فاقد پویایی لازم بود. پکن برای شکستن این رکود، دست به یک جراحی بزرگ زد و با خلق «آنتیتز»، این پیکرۀ واحد را به دو رقیب داخلی تقسیم کرد. از سال ۱۹۹۹ تا ۲۰۱۹، این دو برادر وادار شدند در یک به اصطلاح آزمایش فشار (Stress Test) بیستساله، نهتنها وارد نبردی بیرحمانه با یکدیگر شوند، بلکه همزمان با غولهای کرهای و ژاپنی نیز پنجهدرپنجه اندازند. این رقابت نفسگیر، شرط بقا را به نوآوری، افزایش ظرفیت و کسب تهاجمی سهم بازار گره زد. در کورانِ این رقابت، تخصصیسازی شکل گرفت. CSIC در ساخت ناوهای هواپیمابر مانند لیائونینگ و شاندونگ استاد شد و CSSC در تولید ناوشکنهای پیشرفته و کشتیهای تجاری پیچیده مهارت یافت.
سرانجام در نوامبر ۲۰۱۹، با ورود به مرحله «سنتز»، زمان برداشت محصولِ این استراتژی فرا رسید. پکن این دو نهادِ آبدیده، کارآمد و قدرتمند را که حالا هر کدام به تنهایی یک غول صنعتی بودند، دوباره در هم ادغام کرد تا امپراتوری واحد و بیرقیبی را برای سلطه بر دریاها خلق کند.
بحران به مثابه فرصت: طرح احیای ۲۰۰۹
نقطۀ عطف واقعی، بحران مالی جهانی در سال ۲۰۰۸ بود. این بحران، صنعت کشتیرانی را زمینگیر کرد؛ تقاضا سقوط آزاد کرد و ثبت سفارشهای جدید متوقف شد. مهمتر آنکه منابع مالی نیز از دسترس خارج شدند. بانکهای اروپایی مانند HSH Nordbank و RBS که ستون فقرات تأمین مالی خرید کشتی در جهان محسوب میشدند، در پی ورشکستگی یا عقبنشینی اجباری، بازار را رها کردند و عملاً جریان سرمایه در این صنعت خشک شد. برای رقبای چین یعنی کره جنوبی و ژاپن، این یک فاجعه بود. کارگاههای آنها که به سفارشها و وامهای غربی وابسته بودند، ناگهان با خلأ تقاضا مواجه شدند. اما برای پکن، این بحران یک فرصت طلایی و استثنایی بود. در حالی که جهان در رکود فرو میرفت، چین با ذخایر ارزی عظیم خود، در سال ۲۰۰۹ طرح احیای صنعت کشتیسازی را ابلاغ کرد. این طرح، یک بستۀ نجات ساده نبود بلکه یک حرکت تهاجمی برای تصاحب بازار در ضعیفترین لحظه آن بود. چین خلأ سرمایهای را که بانکهای غربی ایجاد کرده بودند، با قدرت پر کرد. اما چگونه؟
استراتژی چین مرزهای قیمت بهمثابۀ سلاح را درنوردید. چرا که زرادخانۀ واقعی، تأمین مالی خریدار بود که کلید آن در دستان بانکهای دولتی، بهویژه بانک صادرات-واردات چین (China Exim Bank) قرار داشت. سازوکار این سلاح، آمیزهای از هوشمندی و ویرانگری بود. بیایید به سال ۲۰۱۰ بازگردیم و موقعیت یک غول کشتیرانی اروپایی مثلاً CMA CGM فرانسه را مجسم کنیم که برای نوسازی ناوگانش عطشِ کشتیهای کانتینری دارد. در آن بیابانِ خشکیدۀ سرمایه، این شرکت بر سرِ یک دوراهی سرنوشتساز قرار میگیرد:
در یک کفه ترازو، گزینه سنتی کرهای سنگینی میکند. غول صنعتی هیوندای قیمت هر کشتی را مثلا ۱۰۰ میلیون دلار اعلام میکند، اما با چنین شرایطی: ۳۰ میلیون دلار نقد روی میز! و برای ۷۰ میلیون دلار باقیمانده خریدار باید خودش در آن بازار قحطیزده، کفش آهنین به پا کند و بهدنبال وامی با بهرههای گزاف بگردد.
در کفۀ دیگر گزینۀ اغواگر چینی خودنمایی میکند. شرکت CSSC با قیمت رقابتی ۹۵ میلیون دلار جلو میآید. اما ضربه نهایی را بانک صادرات-واردات چین میزند که با پیشنهادی رؤیایی وارد میدان میشود: نگران نقدینگی نباشید؛ ما بین ۸۵ تا ۱۰۰ درصدِ کل مبلغ قرارداد را تأمین میکنیم. بازپرداخت ۱۲ ساله، با نرخ بهرهای چنان ناچیز که بانکهای غربی حتی خواب رقابت با آن را نمیبینند. در برابر این پیشنهادِ سخاوتمندانه، تنها یک شرط کوچک وجود داشت. این کشتیها باید در یاردهای ما ساخته شوند.
نتیجۀ اجرای این مدل، فراتر از یک موفقیت تجاری، یک پیروزی سهجانبه و تمامعیار برای پکن به حساب میآمد. نخست، یک پیروزی صنعتی رقم خورد. یعنی یاردهای کشتیسازی چین (CSSC) سفارشهایی را ربودند که در شرایط عادی دستنیافتنی بود و بدینترتیب، کارخانههایشان در اوج رکود جهانی، همچنان فعال، پویا و در حال یادگیری باقی ماندند. دومین ضلع شکست رقبا بود. غولهای کرهای دقیقاً همان سفارشهای حیاتی را از دست دادند. این استراتژی ثابت کرد که در نبردهای کلان، تضعیف رقیب، اهمیتی همسنگ با تقویت خود دارد. و در نهایت، سومین ضلع یک شاهکار مالی بود. چین عملاً با سرمایه خود، سهم بازار رقبایش را خرید و زیرکانه از مجرای قراردادهای خارجی، به صنعت داخلیاش یارانه داد. ابعاد این مداخله خیرهکننده است. تخمین زده میشود که تنها بین سالهای ۲۰۱۰ تا ۲۰۱۸، پکن حدود ۱۳۲ میلیارد دلار حمایت دولتی که ۱۲۷ میلیارد دلار آن مستقیماً وامهای بانکی بود، به رگهای این اکوسیستم تزریق کرده است. وجود همین زرادخانۀ مالی بود که تضمین کرد وقتی غبارهای بحران ۲۰۰۸ فرو نشست، این چین باشد که بهعنوان قدرت مسلط جدید از میان ویرانهها قد علم میکند.
دکترین همجوشی: ماشین جنگیِ خودتأمینکننده
برخلاف الگوی غربیِ جدایی صنایع نظامی و تجاری، دکترین ادغام نظامی-غیرنظامی (MCF) چین، کمر به محو این مرزها بسته تا تمام توان بخش غیرنظامی را برای ارتش بسیج کند. ثمرۀ این دکترین در کشتیسازی، خلق پدیدهای حیرتآور در قالب یک ماشین جنگی خودتأمینکننده است. برای درک عینی این واقعیت، کافی است به کارخانه جیانگنان بنگرید؛ جایی که در حوضچه شماره ۳، ناو هواپیمابر فوجیان در حال تکمیل است، اما درست در حوضچه همسایه (شماره ۴)، کارگران همزمان مشغول ساخت یک کشتی کانتینری غولپیکر برای شرکت فرانسوی CMA CGM هستند.
این همجواری جوهرۀ استراتژی است. سود حاصل از سفارش شرکت فرانسوی، مستقیماً بودجه تحقیق و توسعه نظامی CSSC را تأمین میکند. اما فراتر از پول، انباشت عظیم تجربیات است که بازی را تغییر میدهد. چالشهای فنیِ ساخت صدها کشتی تجاری، مهندسان و کارگران را چنان آبدیده میکند که تکنیکهای پیشرفتۀ آموختهشده در پروژههای غربی را بلافاصله و با کمترین خطا، در ساخت زیردریاییهای هستهای و ناوگان جنگی نسل بعد پیاده میکنند. دقیقاً همین اکوسیستم است که شکافی هولناک را رقم زده. ظرفیت کشتیسازی چین اکنون بیش از ۲۳۰ برابر آمریکا برآورد میشود. در حالی که واشنگتن به چند کارگاه تخصصی و گرانقیمت محدود مانده، پکن قادر است در صورت بروز جنگ، دهها کارگاه عظیم تجاری خود را تقریباً یکشبه به خطوط تولید و تعمیر انبوه ناوگان جنگی تغییر کاربری دهد؛ یک مزیت نامتقارن و طنزی تلخ برای امپراتور سابق، که ناخواسته توسط سرمایه و فناوری خودِ غرب تغذیه و فربه شده است.
ترازنامه کشتیسازی جهان
صعود حماسی از کارگاه غبارآلود دالیان (۱۹۸۲) تا شهر شناور «آدورا مجیک سیتی» (۲۰۲۴)، معادلۀ قدرت دریایی جهان را بازنویسی کرده است. امروز سلطۀ چین دیگر نه یک پیشبینی، بلکه واقعیتی تثبیتشده و «برگشتناپذیر» است.
با تکمیل ظرفیت یاردهای چینی تا سال ۲۰۲۹، رقبا حتی با تزریق یارانههای سنگین نیز توان پرکردن این شکاف عظیم صنعتی را ندارند. این جهش از سهم ۵درصدی (۱۹۹۹) به سلطۀ مطلق ۵۰درصدی، یکی از سریعترین جابجاییهای قدرت در تاریخ مدرن است که جدول زیر، ابعاد هولناک آن را در شاخص حجم (DWT) عریان میکند.
| کشور / منطقه | سهم از تکمیل ساخت (Output) | سهم از سفارشهای جدید (New Orders) | سهم از سفارشهای انباشته (Backlog) |
| چین | ۵۳.۸٪ | ۶۷.۳٪ | ۶۵.۲٪ |
| بقیه جهان (کره، ژاپن، اروپا و…) | ۴۶.۲٪ | ۳۲.۷٪ | ۳۴.۸٪ |
جدول ۱: ترازنامه تسلط: مقایسه سهم بازار جهانی کشتیسازی (بر اساس دادههای ۲۰۲۴-۲۰۲۵)
خفگی در تنگهها و نبرد نامرئی
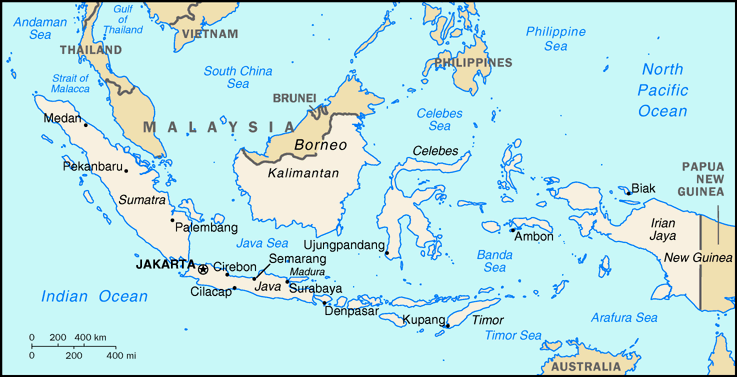
علیرغم قدرت صنعتی خیرهکننده، چین با یک آسیبپذیری ژئوپلیتیک روبروست که هیچ مقدار فولادی نمیتواند در برابر جغرافیای بیرحم زره ایجاد کند. چین، این غول صنعتی، در جلیقۀ اجباریِ معمای مالاکا گرفتار است. گلوگاهی باریک که ۸۰ درصد واردات نفت و حیات اقتصادیاش از آن میگذرد.
در یک درگیری احتمالی، امپراتور آمریکایی نیازی ندارد در آبهای پرخطر و اشباعشده از موشکِ تایوان بجنگد. او کارت برنده محاصره از راه دور را در اختیار دارد. نیروی دریایی ایالات متحده و متحدانش میتوانند به سادگی شریان انرژی اژدها را هزاران کیلومتر دورتر، در دریای آندامان یا تنگه ماکالا و یا پله های دریایی اضطراری دیگر مانند تنگههای سوندا و لومبوک در اندونزی قطع کنند و ماشین جنگی چین را از سوخت تهی سازند. تلاشهای پکن برای فرار از این تله از طریق بندر گوادر و کریدور پاکستان نیز با سد واقعیتهای عملیاتی و کوهستانهای صعبالعبور برخورد کرده و عملاً ناکام مانده است. بنابراین، اقتصاد چین همچنان گروگانِ گلوگاههایی است که کلیدشان در جیب نیروی دریایی آمریکاست.
اما فراتر از جغرافیای زمین و دریا، جنگی نامرئی در فضا و مدارها برای دیدن و نابودکردن در جریان است. چین برای شکستن استتار آمریکا، منظومۀ ماهوارهای پیشرفته Yaogan را مستقر کرده است. چشمانی در آسمان که اقیانوس آرام را شفاف کرده و طراحی شدهاند تا ناوگروههای آمریکایی را دائماً در مگسکِ موشکهای بالستیک خود نگه دارند.
در پاسخ، امپراتور(امریکا) با پروژۀ محرمانه و فوقسریع Project Overmatch به میدان آمده است؛ تلاشی برای اتصال تمام حسگرها و شلیککنندگان به یک مغز واحد مبتنی بر هوش مصنوعی که هدف آن کاهش چرخۀ تصمیمگیری و شلیک از دقیقه به ثانیه است. در حالی که چین کشتیهای بیشتری میسازد تا بر دریا مسلط شود، آمریکا کشتیهای خود را هوشمندتر میکند تا در نبرد بقا یابند. این تقابلِ نهایی است: نبرد جرم و انبوه سازیِ چینی در برابر یکپارچگی و سرعتِ آمریکایی.
پرده آخر: دوئل قرن بر سرِ تاج و تخت دریاها
داستان این قرن، روایتِ تقابلِ آهن و گلوگاه است که با مرکب بر کاغذ نوشته نمیشود؛ بلکه با اصطکاک مرگبار میان دو نیرو بر بستر اقیانوس حک خواهد شد. پنجهای که برای خفهکردن دراز شده، و پتکی که برای ساختن فرود میآید. امروز، آن دستِ نامرئی که بر گلوگاههای جهان میفشارد، هنوز قدرتمندتر از چکشی است که بر سندان میکوبد. اما در تاریکیِ شرق، چکش هرگز از کوبیدن باز نمیایستد و صدای تنفسِ کورۀ لویاتان، هر لحظه سنگینتر و هولناکتر به گوش میرسد. تاریخ، حبسِ نفس کرده و در انتظارِ شنیدنِ یک صدای شکستن است اگر سلطۀ امپراتور بر این دروازهها باقی بماند ، امپراتور بر تختِ ابدیت تکیه میزند؛ اما اگر سیلابِ خروشانِ فولاد، سدها را در هم بشکند، این آتشِ کوره است که نظم جهان را در کام خود خواهد کشید و تاریخ را از نو ذوب خواهد کرد.
پایان
آیا نیاز به تهیه نسخه چاپی مجلات دارید؟
شما میتوانید با خرید اشتراک به نسخه چاپی مجلات ما دسترسی داشته باشید.


