
صنعت باتری به خصوص از زمانی که با انرژیهای تجدیدپذیر گره خورد، ظاهرا به دنبال یک چیز بود: تمرکززدایی از انرژی. این صنعت قرار بود اهمیت نفت و گاز را در روابط اقتصادی-سیاسی دنیا کمرنگ کند و معادلات جدیدی را در حوزۀ امنیت انرژی پایهگذاری نماید. از این رو، عمدۀ بازیگران آن، افرادی بودند که تمایلات جهانگرایانه داشتند. خواه این تمایلات خواستگاهی اخلاقی داشته باشد (اروپا) خواه به اقتضای ماهیت اقتصادشان شکل گرفته باشد (چین و دموکراتهای آمریکا).
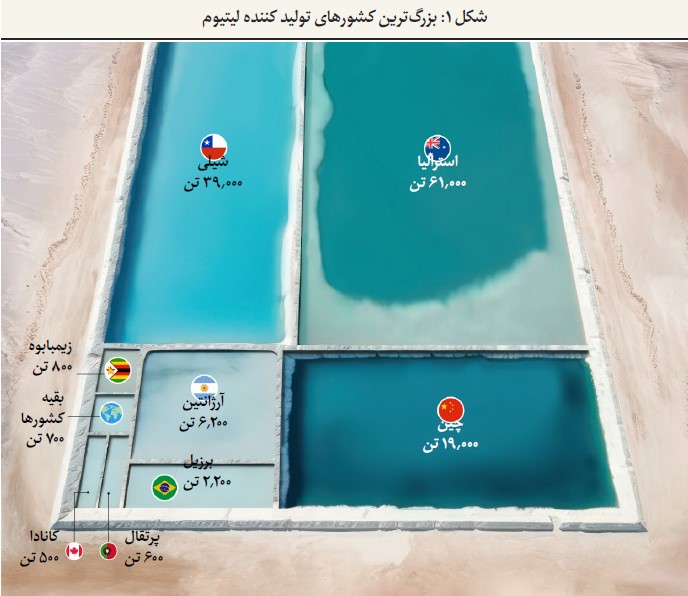
امید به تمرکززدایی، مبتنی بر درکی از همکاریهای بینالمللی بین ذینفعان بود که تصور میشد نسبت به همکاریها با کشورهای نفتی، فاقد دردسرهای امنیتی و ایدئولوژیک است. به عبارت روشنتر، منابع تامین لیتیم بهعنوان رایجترین فناوری تولید باتریهای تجاری، در دستان کشورهایی بود که همگی در زنجیرۀ همکاریهای بینالمللی، کشورهای دردسرسازی محسوب نمیشدند. برخلاف کشورهای خاورمیانه، روسیه، ونزوئلا و بعضی دیگر از کشورهای نفتی دنیا، که همواره محل مناقشات جدی علیه روابط یکپارچه اقتصاد جهانی بودهاند، بزرگترین منابع لیتیم، در توزیعی متفاوت، عمدتا در قارۀ آمریکای بزرگ (شمالی و جنوبی)، استرالیا و چین قرار دارند. به طوری که پیش از آغاز قرن جدید، ایالات متحده آمریکا، یکی از بزرگترین تولیدکنندگان لیتیم در جهان بود و با گذشت زمان و ورود به قرن ٢١، رقبایی مثل استرالیا، شیلی، چین، آرژانتین برزیل، زیمباوه، کانادا و… از آن پیشی گرفتند. البته به دلیل حق تحفظ شرکتهای خصوصی آمریکایی در ارائه آمار، نمیتوان به این آمارها متکی بود. چرا که اتکا به این آمار، ایالات متحده را با وجود منابع سرشار لیتیم، در ردههای بسیار پایین جدول قرار میدهد که محل تردید است.
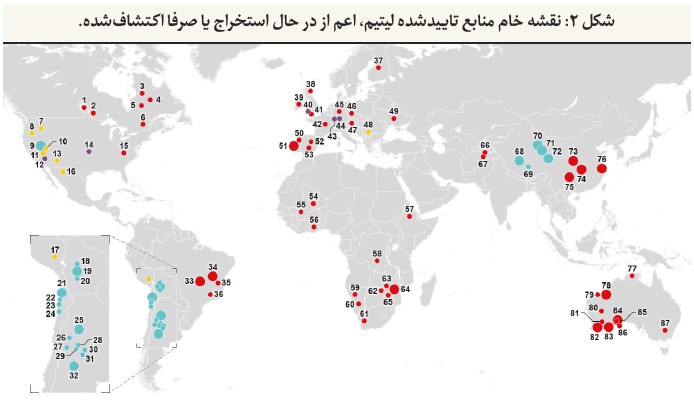
این مسئله البته روی دیگری هم دارد. منابع موجود ولی استخراجنشدۀ لیتیم در جهان که باز هم عمدتا کشورهای جدیدی، نظیر بولیوی را به بازی اضافه میکند. همچنین شایعات درباره منابع استخراجنشده لیتیم، حول و حوش کشورهایی نظیر افغانستان و البته خود ایالات متحده، میچرخد. هرچند این شایعات دربارۀ ایران نیز صادق بوده است که شاید بتوان آن را در کنار آمریکا و کانادا، از معدود کشورهای نفتی صاحب این فلز گرانبها، دانست.
با وجود تمام این اوصاف، بازار مصرف لیتیم در باتریها، اگرچه هرازگاهی از خبر اکتشاف معدن جدیدی در یک کشور، متاثر میشد، اما همواره بازار امنتری نسبت به بازار مصرف نفت و گاز به نظر میرسید. اما این یک روند دائمی و ابدی نیست. یکی از مهمترین دلایل عدم تداوم این روند، افزایش تنشها بین چین و ایالات متحده است. این تنشها، اجازه حرکت آزادانۀ لیتیم در بازارهای جهانی را میگیرد و کشورهای صاحب لیتیم را وارد بلوکبندیهای سیاسی میکند. چیزی که درست دربارۀ نفت و گاز رخ داده بود و عملا آن را به قلب تپنده اقتصاد و سیاست جهانی تبدیل کرده بود.
بنابراین هر آن چیزی که دربارۀ تمرکززدایی از انرژی گفته میشد، به مدد امنیتیشدن وضعیت بزرگترین تولیدکنندگان این فلز، در حال رنگباختن است. این مسئله نهفقط دربارۀ چین بلکه دربارۀ استرالیا نیز صادق است. استرالیا بهعنوان یکی از بزرگترین تولیدکنندگان لیتیم، همزمان یک استعداد بزرگ برای تبدیلشدن به یک قدرت بزرگ منطقهای است و از همین رو در یک پیمان امنیتی سهجانبه با ایالات متحده و بریتانیا قرار گرفته است. وضعیت ملتهب کشورهای آمریکای لاتین که منبع غنی این فلز به شمار میروند و همچنین آفریقا که همواره میتواند آتشی زیر خاکستر خود داشته باشد نیز به تبوتاب این بازار روزبهروز میافزاید.
بنابراین اینجا با نوعی سوءتفاهم دربارۀ تمرکززدایی فناورانه روبهرو هستیم. در چهارچوب انرژیهای فسیلی و زغالسنگ، منبع تولید انرژی و مخزن ذخیرۀ آن، یک چیز بود. یعنی اگر از مخازن فیزیکی نگهداری نفت و گاز صرفنظر کنیم، ما با یک انرژی پتانسیل روبهرو هستیم که جابهجایی آن، فینفسه جابهجایی انرژی است. اما دربارۀ آلترناتیو این چهارچوب، ما با یک دوقلو مواجهیم: منبع تولید و منبع نگهداری. اینجا ضرورتا باید خورشید، باد، امواج و… برق را تولید و باتری آن را نگهداری کند. این منشأ سوءتفاهمی بوده است که تصور میکرده چون خورشید و باد و امواج، توزیع یکنواختتری در جهان دارند، میتوانند موجب تمرکززدایی از صنعت انرژی شوند. این در حالی است که نهتنها منابع خام لازم برای تولید باتری لیتیمی، توزیع جغرافیایی چندان متوازنی ندارند، بلکه حتی بازیگران تولید تجهیزات تولید برق خورشیدی نیز، به دلایلی اقتصادی، ضرورتا نمیتوانند از چند بازیگر معدود با جغرافیای سیاسی تند (چین، اروپا و آمریکا) فراتر روند.
در چنین شرایطی، این تصور که این بازار میتواند به شکل پایدارتری دغدغه امنیت را مرتفع کند و ما را از دردسرهای سیاسی، اقتصادی و امنیتی شیوههای دیگر تولید برق برهاند، تصور دقیقی نیست. همه بازیهای ژئوپلتیک فناوریهای دیگر، اینجا به شکلی جدید در جریان است و راندهای متعدد شطرنج انرژی تجدیدپذیر و قُل دیگرش باتری، فرازونشیبهای زیادی داشته و خواهد داشت.
در این بین، آنچه برای ایران مهم است، حرکت به سمت نقطۀ تولید شیوههای خاصی از تولید و نگهداری انرژی در چهارچوب دوقلوی تجدیدپذیر-باتری، میباشد. ایران ضرورتا باید برنامههای فناورانه خود را معطوف به نسلهای جدید و کارآمدتری از تولید برق تجدیدپذیر و همزمان تولید نسلهایی از باتری کند که اتکای به فلز لیتیم نداشته باشد. تمامی اخبار مربوط به کشف معادن لیتیم در ایران، با فرض صحت نمیتواند پاسخگوی رقابت ایران در این صنعت با یک ائـتلاف غولپیکر لیتیمی باشد. ائتلافی که تقریبا کل قارۀ بزرگ آمریکای شمالی و جنوبی و قارۀ استرالیا را بهعنوان منابع تامین و فناوران اروپایی را به عنوان تکمیلکننده زنجیره تولید باتری، در بر گرفته است و همچنان از نگهداشتن چین در وضعیتی غیرتقابلی نیز ناامید نیست و توافقاتی با آن دارد. این یعنی یکی از نقاط آسیبپذیر از تمرکز جغرافیایی لیتیم و صنعت باتری، مشخصا غرب آسیا، شمال آفریقا و حوزۀ اوراسیا خواهد بود. در چنین شرایطی، ضرورت دارد که ایران به نسلهای دیگر باتری، مبتنی بر فلزات دیگر فکر کند و این را تبدیل به یک برنامه بلندپروازانه کند، هم برای رفع وابستگی به باتری لیتیمی هم برای ایجاد یک قطب جدید جغرافیایی در چهارچوب دوقلوی تجدیدپذیر-باتری.
آیا نیاز به تهیه نسخه چاپی مجلات دارید؟
شما میتوانید با خرید اشتراک به نسخه چاپی مجلات ما دسترسی داشته باشید.


