
در تاریخ ۹ اکتبر ۲۰۲۵، چین الزامات صدور مجوز و کنترل صادرات را به عناصر خاکی کمیاب، فناوریهای پردازش، و اجزای مغناطیسی بیشتری گسترش داد. این اقدام میتواند باعث اختلال در محمولههای حیاتی برای خودروهای برقی، توربینهای بادی و تسلیحات پیشرفته شود. پس از محدودیت ماه آوریل بر روی هفت عنصر خاکی کمیاب، که در پاسخ به تعرفههای آمریکا و کنترلهای نیمهرسانا اعمال شد، پکن از اعلام محتاطانه به استفاده فعال از کنترل منابع به عنوان ابزاری برای نفوذ تغییر رویه داد. رقابت امروز بر سر خاکیهای کمیاب، تکرار بحران نفتی ۱۹۷۳ نیست، بلکه تعریفی دوباره از چگونگی اعمال قدرت از طریق تولید است. اهرم فشار اکنون نه در مالکیت منابع و بلکه بیشتر در کنترل پردازش و پالایشی است که به آنها ارزش میدهد. قانونگذاری، نه تحریم، به پکن اجازه میدهد تا نحوه انطباق سایر کشورها و شرکتها با شرایط خود را شکل دهد.
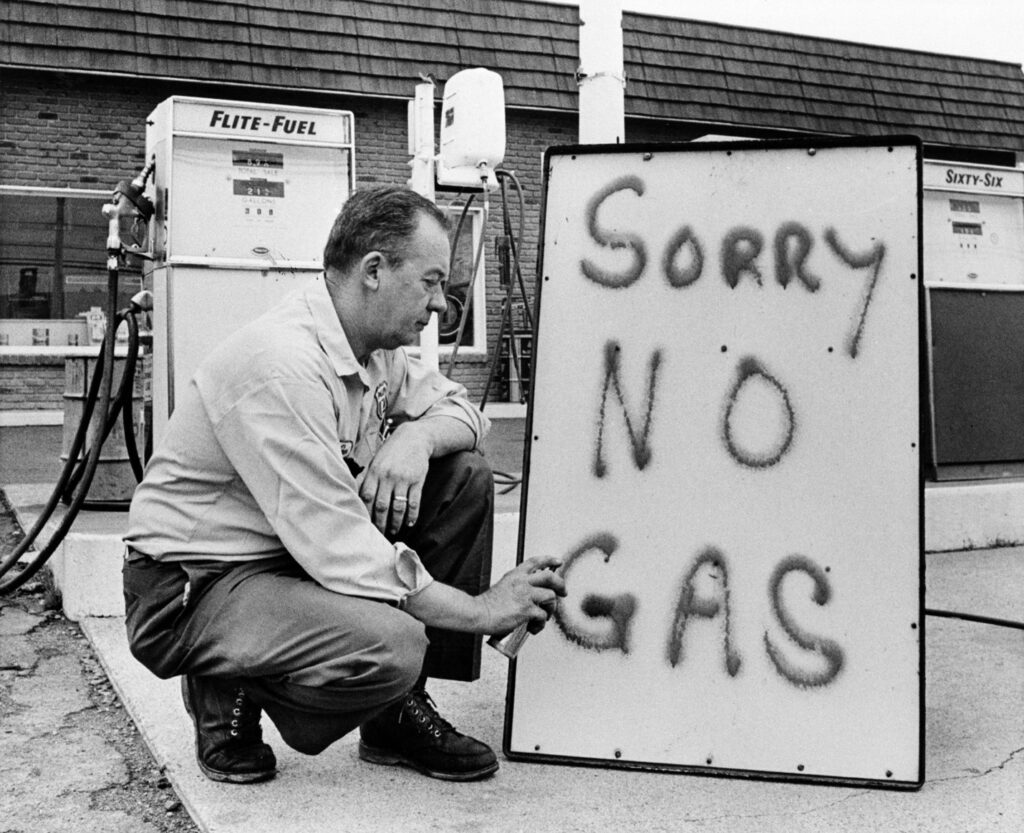
بحران نفتی ۱۹۷۳ همچنان معیار درک اهرم فشار منابع باقی مانده است. زمانی که تولیدکنندگان عرب، محمولههای نفتی به کشورهای حامی اسرائیل را تحریم کردند، قیمتها چهار برابر شد و اقتصادهای غربی دچار تشنج شدند. این رویداد ثابت کرد که کنترل بر یک منبع واحد میتواند نظم سیاست جهانی را تغییر دهد و باعث تنوعسازی تولید انرژی، ذخیرهسازی سوخت و استراتژیهای نهادینهشده امنیت انرژی شد. با این حال، درگیری امروز بر سر خاکیهای کمیاب از نظر ساختار و مقیاس تفاوت چشمگیری دارد.
اولاً، بحران نفتی ۱۹۷۳ در دنیایی رخ داد که ایالات متحده و اتحاد جماهیر شوروی از نظر اقتصادی جدا بودند. در طول جنگ سرد، رقابت اقتصادی همزمان با جدایی سیستمی بود. در مقابل، رقابت منابع امروز از تنشهای وابستگی متقابل عمیق بین ایالات متحده و چین ناشی میشود. چین یک رقیب استراتژیک است که ظرفیت صنعتی گستردهاش از طریق سیستم اقتصادی تحت رهبری آمریکا ایجاد شده و عمیقاً به آن پیوند خورده است؛ این امر رقابت را از رقابت بین بلوکها به رقابتی که در درون زنجیرههای تأمین مشترک انجام میشود، تبدیل کرده است. وابستگی متقابل اکنون یک کشمکش عمیقتر را پنهان میکند، زیرا یک قدرت تهدید به پیشی گرفتن از دیگری میکند. ثانیاً، نفت توسط ائتلافی از صادرکنندگان مدیریت میشود که هم در قراردادهای بلندمدت و هم در بازارهای نقدی به صورت شفاف معامله میشود؛ اما خاکیهای کمیاب از نظر شیمیایی متنوع هستند، در حجم کم معامله میشوند و در سیستمی که تحت سلطۀ چین است پالایش میشوند. در سال ۱۹۷۳، سازمان کشورهای صادرکنندۀ نفت (اوپک) شیر نفت را کنترل میکرد و اهرم فشار را از طریق محدودیت عرضه در دست داشت. امروز، پکن هم عرضه و هم پردازش را فرماندهی میکند و کنترل مواد اولیه را به تنگناهای تولیدی تبدیل میکند که ذخایر نمیتوانند آنها را کاهش دهند و نیاز به بازسازی کل زنجیرههای تأمین دارند.
از شوک نفتی تا مهار پردازش
رویدادهای سال ۲۰۲۵ نشان میدهند که سیاستهای مربوط به منابع در حال حاضر با چه سرعتی تغییر میکنند. در بحبوحۀ اقدامات آمریکا در زمینۀ نیمهرساناها و تعرفهها، پکن صادرات نئودیمیم، دیسپروزیم و تربیوم – فلزات حیاتی برای فناوریهای دفاعی و تجدیدپذیر – را محدود کرد. قیمت معیار اکسید نئودیمیم/پرازئودیمیم (NdPr) تا اواخر ماه اوت ۴۰ درصد افزایش یافت و به ۸۸,۰۰۰ دلار به ازای هر تُن متریک رسید که بالاترین میزان از مارس ۲۰۲۳ بود. گفتگوهای اضطراری در ژنو و لندن برای مدت کوتاهی از تنشها کاستند، اما رژیم صدور مجوز ۹ اکتبر چین، که به عنوان یک اقدام امنیت ملی اعلام شد، الزامات سختگیرانهای در مورد کاربری نهایی و تجهیزات معرفی کرد. اگرچه توافق اخیر ترامپ و شی در بوسان، ممنوعیت خاکیهای کمیاب و حکم ادارۀ صنعت و امنیت (BIS) وزارت بازرگانی آمریکا را حداقل برای یک سال متوقف میکند، اما این مسائل در آینده ادامه خواهند داشت. سرعت این تغییرات، ریتم جدیدی در رقابت بر سر منابع را آشکار میسازد. نه یک توالی از شوکها بلکه بیشتر یک وضعیت تعدیل مستمر، که در آن گسست و گفتگو همزمان توسعه مییابند.
ایالات متحده و شرکای آن شروع به تبدیل اختلالات اخیر به چارچوبهای بلندمدت برای انعطافپذیری زنجیرۀ تأمین کردهاند. شرکت امپی متریالز (MP Materials)، یک شرکت استخراج و فرآوری خاکی کمیاب، با کمک وزارت دفاع، پالایش در منطقۀ Mountain Pass کالیفرنیا را احیا کرده است. شرکت استرالیایی لِیناس (Lynas) در حال ساخت یک کارخانۀ جداسازی در ایالات متحده است و شرکت سولوِی (Solvay) ظرفیت خود در فرانسه را افزایش میدهد. ژاپن، از طریق جوگمِک (JOGMEC)، از پروژههای منطقهای حمایت کرده و ذخایر خود را افزایش داده است، در حالی که اتحادیۀ اروپا از اکتشافات جدید در سوئد و استونی حمایت میکند. اتحادها، ابتکارات پراکنده را به یک استراتژی جمعی تبدیل میکنند. شراکت امنیت مواد معدنی (MSP) گروه G7 را با متحدان اقیانوس آرام-هند پیوند میدهد، گروه کُواد (Quad) زنجیرههای تأمین مواد معدنی را در دستور کار خود ادغام میکند، و ناتو وابستگیهای مواد را به عنوان بخشی از برنامهریزی آمادگی خود نقشهبرداری میکند. در جنوب شرق آسیا، کریدور اقتصادی لوزون فرصتهایی را برای سرمایهگذاری متحدان در استخراج، فرآوری و لجستیک فراهم میسازد. در سال ۱۹۷۳، دولتها ذخایر نفتی ایجاد کردند؛ در سال ۲۰۲۵، آنها در حال ساخت سیستمهای تولید استراتژیک هستند که مزیت در آنها در پالایش، مقیاسدهی و هماهنگی ظرفیت صنعتی نهفته است.
اهرم فشار چین بیش از آنکه ناشی از شانس زمینشناسی باشد، از استراتژی صنعتی بلندمدت این کشور سرچشمه میگیرد. این کشور حدود نود درصد از پالایش خاکی کمیاب و تقریباً تمام تولید آهنرباها را کنترل میکند. از دهۀ ۱۹۹۰، پکن صدها شرکت را در قالب گروههای بزرگ دولتی ادغام کرده و اجرای قوانین زیستمحیطی را با صدور مجوزهای صادراتی هماهنگ نموده است. قوانین اکتبر ۲۰۲۵، صادرات را به طور کامل ممنوع نکردند، اما سیستم سهمیهبندی را با صدور مجوزهای موردی جایگزین کردند و به مقامات اختیار گستردهای برای به تأخیر انداختن یا رد تأییدیهها دادند. این قوانین همچنین تولیدکنندگان خارجی که از مواد اولیه یا تجهیزات چینی استفاده میکنند را پوشش میدهد و دامنۀ نفوذ پکن را به زنجیرههای تأمین جهانی گسترش میدهد. چین بدون اعلام تحریم، میزان تولید را محدود میکند، و در عین حال امکان انکار قابل قبول را حفظ کرده و استانداردهای تولید را تعیین میکند. حتی امتیازات استخراج معادن در آفریقا یا جنوب شرق آسیا نیز به سیستمهای فرآوری و پالایش چین وابسته است. گلوگاه نه تنها جغرافیایی بلکه فنی است: قابلیت پالایش، بازیافت، و تأیید مواد، تحت شرایط پکن قرار دارد.
هر محدودیت، یادگیری سازمانی در میان شرکای غربی را برانگیخته و میزان آسیبپذیری را کاهش داده و به تعدیل سرعت میبخشد. ایالات متحده و استرالیا در اواخر اکتبر ۲۰۲۵ بر سر یک توافق بزرگ برای سرمایهگذاری در پروژههای مواد معدنی حیاتی در حوزههای فرآوری، پالایش و ساخت به توافق رسیدند. وزارت انرژی ایالات متحده تخصیص تقریباً ۱ میلیارد دلار بودجه برای زنجیرههای تأمین مواد معدنی حیاتی که به پالایش و بازیابی خاکیهای کمیاب از منابع ثانویه اختصاص یافته است را به پیش برد. مقامات استرالیایی نیز حمایت از پروژههای جدید، از جمله پشتیبانی از پروژۀ خاکیهای کمیاب دونالد و سایر ابتکارات فرآوری، را تقویت کردند، و میزبان دولت ایالتی یوتا برای بحث در مورد سرمایهگذاریهای مشترک در زمینه مواد معدنی شدند، که این امر زنجیرههای تأمین متحدان فراتر از چین را تقویت میکند. کره جنوبی یک کارگروه زنجیرۀ تأمین خاکی کمیاب تشکیل داد تا یک واکنش جامع دولتی را طراحی کرده و یک استراتژی جامع را تا پایان سال منتشر کند. اندونزی و فیلیپین قبلاً نیز با ایالات متحده و شرکای متحد در مورد پروژههای منابع حیاتی در حال گفتگو بودند، اما کنترلهای صادراتی ۹ اکتبر چین به این گفتگوها فوریت و وزن استراتژیک جدیدی خواهد داد. نتیجه، یک سیستم اقتصادی دوشاخه اما مرتبط است که در یک سو بر اتحادها و بازارها و در سوی دیگر بر تسلط چین بر عرضه و پالایش استوار است. رقابت بر سر تحریم بعدی نیست، بلکه بر سر این است که چه کسی میتواند دوام بیاورد.
این امر منجر به وابستگی متقابل مدیریتشده خواهد شد، وضعیتی که در آن رقبا به جای قطع کامل ارتباط، میزان آسیبپذیری خود را کنترل میکنند. چین همچنان به ایالات متحده به عنوان یک بازار صادراتی (هنگام اندازهگیری از طریق جریانهای غیرمستقیم) و برای دسترسی به فناوریهای آمریکایی که صعود صنعتی آن را حفظ میکنند، وابسته است. پیمانکاران دفاعی آمریکا نیز به نوبه خود، برای آلیاژها و کاتالیزورهای تخصصی که عمیقاً در زنجیرههای تأمین آنها جای گرفتهاند، به پالایشگاههای چینی تکیه میکنند. در سراسر اقتصاد گستردهتر، از تولید تا اوراق خزانه دولتی، هر دو کشور با وجود حرکت سیاسی به سوی جدایی، همچنان در هم تنیده باقی ماندهاند. هر محدودیت جدید یک پارادوکس را آشکار میکند: وابستگی متقابل، رقابت را تشدید میکند، حتی در حالی که تشدید تنش را محدود میسازد. گسست کامل، رشد را کند کرده و مشروعیت را از بین میبرد، و هر دو طرف را مجبور میکند که ریسک را از طریق جداسازی انتخابی مدیریت کنند. در حالی که واشنگتن و پکن چارچوب شکنندۀ ۲۰۲۶ خود را بازبینی میکنند، اذعان دارند که جدایی نه ممکن است و نه مطلوب. همانطور که انرژی در دهه ۱۹۷۰ وارد برنامهریزی اقتصادی شد، ژئوپلیتیک نیز اکنون وارد این حوزه شده است. خاکیهای کمیاب اکنون هم تولید و هم نوآوری را هدایت میکنند و تعیین میکنند که چه کسی در محاسبات، تحرک و دفاع پیشرو خواهد بود. در این چرخۀ شتابان، ثبات کمیابترین منبع است.
پایداری به مثابۀ استراتژی
برای حرکت از واکنش به تابآوری، سیاستگذاران باید امنیت مواد اولیه را به عنوان یک کارکرد جمعی در نظر بگیرند. از آنجایی که شبکههای صنعتی و زنجیرۀ تأمین به یک حوزۀ استراتژیک واحد تبدیل شدهاند، تابآوری باید در سیستمهای تولید مهندسی شود، نه اینکه در ذخایر انبار گردد. در پی این امر، سه اولویت مطرح میشود. اول، هماهنگی باید بیش از پیش نهادینه شود. شراکت امنیت مواد معدنی و گروه کُواد باید فراتر از همکاری در سطح پروژه بروند تا استانداردهای زیستمحیطی و دادهها را هماهنگ سازند، زیرا مقررات ملی متفاوت همچنان اجرای پروژه را کُند کرده و تنگناهای نظارتی ایجاد میکنند. دوم، سرمایهگذاری در بخش میانی (فرآوری) باید تحقیقات و توسعه آزمایشگاهی، کارخانههای پایلوت، و استقرار صنعتی را در شیمی جداسازی، بازیافت آهنربا، و پالایش با انتشار کم آلایندهها، ادغام کند. هدف، ساخت یک اکوسیستم جداگانه است که پروژههای مجزا را به سیستمهای یادگیری انباشته تبدیل کند که برتری ساختاری چین را فرسایش دهند. سوم، امنیت منابع اخیراً در برنامهریزی دفاعی گنجانده شده است. ناتو و شرکای اقیانوس آرام-هند اکنون مواد اولیه را به عنوان توانمندساز بازدارندگی در نظر میگیرند، نه ابزاری برای تجارت. هدف، سیستمی است که قادر به جذب فشار بدون ایجاد شکست آبشاری باشد؛ یک ذخیرۀ استراتژیک توزیعشده که بر اساس ظرفیت اندازهگیری میشود نه موجودی.
اجرای این دستور کار، انسجام متحدان را به چالش خواهد کشید. تمایل ژاپن به تأمین مالی سرمایهگذاریهای پالایشی پُرخطر در تضاد با مدل کندتر و مقرراتمحور اروپا قرار دارد، در حالی که کشورهای جنوب شرق آسیا در میان توافقهای دفاعی غربی و پیشنهادهای زیرساختی چین، موازنه برقرار میکنند. سهامداران اروپایی، حتی در شرایطی که شرکتهای متحد بر سرعت و مقیاس اصرار میورزند، خواستار تدابیر حفاظتی سختگیرانه هستند. نتیجه، مجموعهای ناهمگون از مشوقها است که پکن میتواند از طریق سرمایهگذاری هدفمند و مشارکتهای فناوری سبز از آن سوء استفاده کند. ایجاد تابآوری قابل پیشبینی، نیازمند چیزی فراتر از همسویی اقتصادی است. این امر مستلزم هماهنگی دیپلماتیک در مورد تحمل ریسک، اولویتهای تأمین مالی، و معیارهای زیستمحیطی مشترک است، پیش از آنکه بحران بعدی فرا رسد.
آیا نیاز به تهیه نسخه چاپی مجلات دارید؟
شما میتوانید با خرید اشتراک به نسخه چاپی مجلات ما دسترسی داشته باشید.


