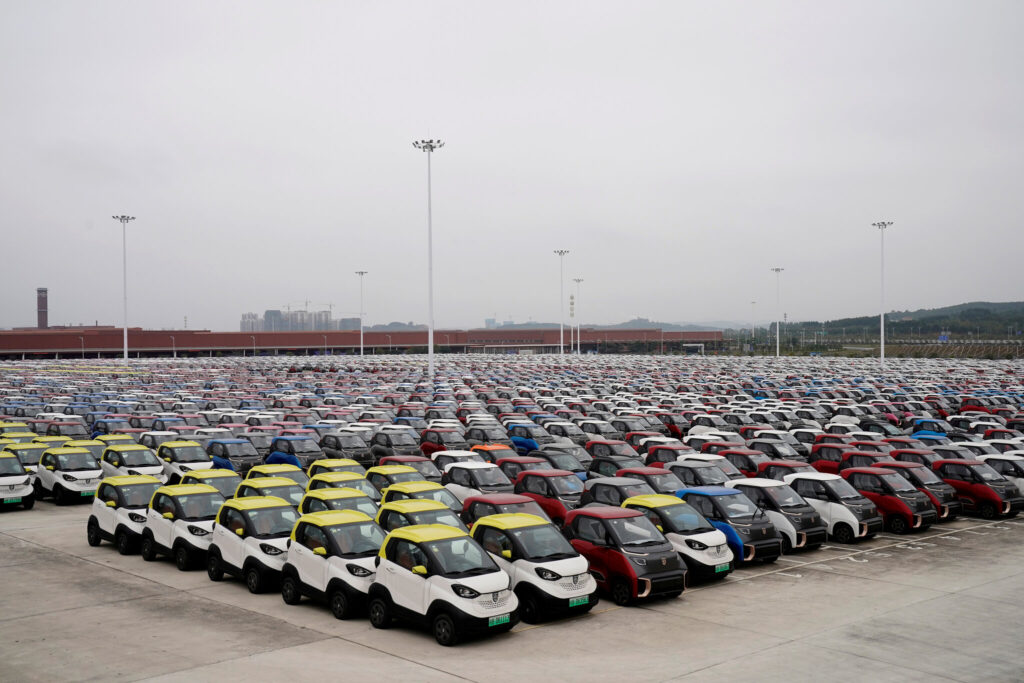

پیش از آنکه بیشتر مردم بتوانند میزان آنچه در حال رخ دادن بود را بفهمند، چین به رهبر جهانی در ساخت و خرید خودروهای برقی تبدیل شد. و این شتاب هنوز کاهش نیافته است: تنها در دو سال گذشته، تعداد خودروهای برقی فروختهشده در این کشور از ۱.۳ میلیون به رقم خیرهکننده ۶.۸ میلیون در سال رسید، و سال ۲۰۲۲ هشتمین سال پیاپی بود که چین بزرگترین بازار خودروهای برقی در جهان بود. برای مقایسه، آمریکا در سال ۲۰۲۲ تنها حدود ۸۰۰ هزار خودروی برقی فروخت.
این صنعت با سرعتی در حال رشد است که حتی باتجربهترین ناظران را هم شگفتزده کرده است. «پیشبینیها همیشه کمتر از واقعیت از آب درمیآیند»؛ این را تو لی، مدیرعامل شرکت مشاوره Sino Auto Insights که در زمینه حملونقل تخصص دارد، میگوید. این سلطه در بخش خودروهای برقی نهتنها رشد پایدار صنعت خودروی چین را در دوران همهگیری به ارمغان آورده، بلکه جایگاه چین را در مسیر تبدیلشدن به یکی از رهبران جهان در سیاست اقلیمی تقویت کرده است.
چین دقیقاً چگونه توانست به این دستاورد برسد؟ چندین کارشناس به MIT Technology Review گفتهاند که دولت برای مدت طولانی نقش مهمی ایفا کرده است؛ هم در حمایت از عرضه خودروهای برقی و هم ایجاد تقاضا برای آنها. در نتیجه یارانههای سخاوتمندانه دولتی، معافیتهای مالیاتی، قراردادهای خرید و سایر مشوقهای سیاستی، تعداد زیادی برند داخلی خودروهای برقی ظهور کردهاند که پیوسته فناوریهای جدید را بهینهسازی کردهاند تا بتوانند با نیازهای واقعی مصرفکنندگان چینی همخوان شوند. این امر بهنوبۀ خود گروه بزرگی از خریداران جوان خودرو را پرورش داده است.
در اوایل دهه ۲۰۰۰، پیش از آنکه چین به طور کامل وارد عرصه خودروهای برقی شود، صنعت خودروی این کشور در موقعیت ناخوشایندی قرار داشت. چین در ساخت خودروهای درونسوز یک قدرت صنعتی بود، اما هیچ برند داخلیای نداشت که بتواند روزی با خودروسازان خارجی مسلط بر بازار رقابت کند.
«آنها فهمیدند که هرگز نمیتوانند از نظر نوآوری در موتورهای درونسوز از خودروسازان قدیمی آمریکا، آلمان و ژاپن جلو بزنند»؛ این را تو لی میگوید. و تحقیقات درباره خودروهای هیبریدی، که باتری آنها در سالهای ابتدایی نقشی ثانویه نسبت به موتور بنزینی داشت، پیشتر توسط کشورهایی مانند ژاپن هدایت میشد، به این معنی که چین در آنجا هم قادر به رقابت نبود. این امر دولت چین را واداشت تا از فناوریهای تثبیتشده فاصله بگیرد و روی حوزهای کاملاً جدید سرمایهگذاری کند: خودروهایی که کاملاً با باتری کار میکنند.
ریسک این کار بسیار بالا بود؛ در آن زمان، خودروهای برقی تنها پروژههای آزمایشی حاشیهای بودند که توسط برندهایی مانند جنرال موتورز یا تویوتا ساخته میشدند و معمولاً پس از چند سال کنار گذاشته میشدند. اما پاداش احتمالی بزرگ بود: یک مزیت رقابتی برای چین در بخشی که میتوانست بخش مهمی از آینده صنعت خودرو باشد.
در همین حال، کشورهایی که در تولید خودروهای بنزینی یا هیبریدی برتری داشتند، انگیزۀ کمتری برای دنبالکردن انواع جدید خودروها داشتند. برای مثال، در مورد خودروهای هیبریدی، هه هویی، تحلیلگر ارشد سیاستگذاری و همکاری منطقۀ چین در «شورای بینالمللی حملونقل پاک» میگوید: «[ژاپن] قبلاً بر قله ایستاده بود، بنابراین دلیل کمی برای برقیکردن [صنعت خودرو] میدید: من همین حالا هم میتوانم خودروهایی تولید کنم که ۴۰ درصد کارآمدتر از خودروهای تو هستند. مدت زیادی طول میکشد تا حتی به من برسی.»
علاوه بر این، برای چین، خودروهای برقی این پتانسیل را داشتند که چند مشکل اساسی دیگر را هم حل کنند، مانند مهار آلودگی شدید هوا، کاهش وابستگی به نفت وارداتی، و کمک به بازسازی اقتصاد پس از بحران مالی ۲۰۰۸. این از نظر پکن یک سناریوی برد-برد بود.
چین از پیش برخی مزایای ساختاری در اختیار داشت. گرچه تولید خودروی برقی به فناوری متفاوتی نیاز دارد، اما همچنان به همکاری زنجیره تأمین موجود وابسته است، و چین زنجیره نسبتاً خوبی داشت. توان تولیدی و مواد ارزان که از کارخانههای خودروی بنزینی حمایت میکرد، میتوانست برای حمایت از صنایع نوپای خودروهای برقی هم استفاده شود.
بنابراین دولت چین سال ۲۰۰۱ گامهایی برای سرمایهگذاری در فناوریهای مرتبط برداشت؛ در آن سال، فناوری خودروهای برقی بهعنوان یک پروژه علمی اولویتدار در برنامه پنجساله چین -نقشهراه اقتصادی در بالاترین سطح کشور- معرفی شد.
در سال ۲۰۰۷، این صنعت جهش مهمی کرد، زمانی که وان گانگ، مهندس خودرویی که یک دهه برای آئودی در آلمان کار کرده بود، وزیر علوم و فناوری چین شد. وان از طرفداران جدی خودروهای برقی بود و خودروی رودستر تسلا را در سال ۲۰۰۸، یعنی همان سال عرضه، امتحان کرد. از آن زمان، توسعه خودروهای برقی بهطور پیوسته در برنامهریزی اقتصادی ملی چین در اولویت بوده است.
چین از نظر تمرکز منابع در بخشهایی که قصد رشد آنها را دارد، بسیار توانمند است. از سال ۲۰۰۹، این کشور شروع به ارائه یارانههای مالی به شرکتهای خودروهای برقی کرد تا اتوبوس، تاکسی یا خودروهای شخصی تولید کنند. در آن سال، کمتر از ۵۰۰ خودروی برقی در چین فروخته شد. اما پول بیشتر به معنای امکان هزینهکرد بیشتر برای بهبود مدلها، و خرید ارزانتر برای مشتریان بود.
از سال ۲۰۰۹ تا ۲۰۲۲، دولت بیش از ۲۰۰ میلیارد یوان (۲۹ میلیارد دلار) یارانه و معافیت مالیاتی ارائه کرد. هرچند این سیاست یارانهای در پایان سال گذشته به یک سیستم بازارمحورتر به نام «اعتبارات دوگانه» تغییر یافت اما اثر مورد نظر را گذاشته بود: بیش از ۶ میلیون خودروی برقی فروخته شده در چین در سال ۲۰۲۲، بیش از نیمی از فروش جهانی را تشکیل داد.
دولت همچنین در سالهای اولیه با اعطای قراردادهای خرید به شرکتهای داخلی کمک کرد تا سرپا بمانند. حوالی سال ۲۰۱۰، پیش از آنکه بازار مصرف خودروهای برقی را بپذیرد، نخستین نمونهها وارد ناوگان گسترده حملونقل عمومی چین شدند. ایلاریا ماتزوکو، پژوهشگر ارشد کسبوکار و اقتصاد چین در «مرکز مطالعات استراتژیک و بینالمللی»، میگوید: «چین میلیونها وسیله حملونقل عمومی، اتوبوس، تاکسی و غیره دارد. اینها قراردادهای مطمئنی را برای تعداد زیادی وسیله فراهم کردند، و این جریان درآمدی ایجاد کرد. علاوه بر جنبه مالی، این کار دادههای زیادی از آزمایشهای جادهای را هم در اختیار این شرکتها قرار داد.»
علاوه بر یارانهها و معافیتها، سیاستهای دیگری هم وجود داشت که مردم را به خرید خودروهای برقی تشویق کرد. در شهرهای پرجمعیت مانند پکن، پلاک خودرو برای بیش از یک دهه سهمیهبندی شده است، و گرفتن پلاک برای خودروهای بنزینی میتواند سالها طول بکشد یا هزاران دلار هزینه داشته باشد. اما این فرایند برای خریداران خودروی برقی عملاً حذف شده بود.
در نهایت، دولتهای محلی در مواردی با شرکتهای خودروهای برقی همکاری نزدیک داشتند تا سیاستهای سفارشیشدهای را که به رشد آنها کمک میکند، اجرا کنند. برای مثال، BYD با شهر شنژن رابطه نزدیکی برقرار کرد و آن را به نخستین شهر جهان تبدیل کرد که ناوگان کامل اتوبوسهای عمومیاش را برقی کرد.
رشد صنعت خودروی برقی چین در واقع با صعود تسلا بهعنوان بزرگترین شرکت خودروی برقی جهان در هم تنیده است. زمانی که دولت چین یارانه میداد، آن را محدود به شرکتهای داخلی نکرد. آلیسیا گارسیا-هررو، اقتصاددان ارشد آسیا-اقیانوسیه در شرکت مدیریت سرمایه Natixis، میگوید: «به نظر من این کار بسیار هوشمندانه بود. به جای ناراحت کردن خارجیها با ندادن یارانهها، اگر میخواهید اکوسیستم ایجاد کنید، این یارانهها را به همه بدهید، زیرا آنها در این اکوسیستم گرفتار میشوند و دیگر نمیتوانند آن را ترک کنند.»
فراتر از مشوقهای مالی، دولتهای محلی فعالانه تلاش کردند تسلا را برای ساخت تأسیسات تولید در چین جذب کنند. کارخانه گیگافکتوری این شرکت در شانگهای در سال ۲۰۱۹ بهسرعت ساخته شد، به لطف سیاستهای حمایتی محلی. تو لی میگوید: «رسیدن از یک زمین بایر به تولید خودرو در حدود یک سال بیسابقه است. این نشان میدهد که دولت مرکزی و به ویژه دولت شانگهای همه موانع را برای رساندن تسلا به این نقطه برداشتند.»
امروز، چین بخش جداییناپذیری از زنجیره تأمین تسلاست. گیگافکتوری شانگهای در حال حاضر پربازدهترین کارخانه تسلاست و بیش از نیمی از خودروهای این شرکت در سال ۲۰۲۲ را تولید کرده است.
مزایا دوجانبه بوده است؛ چین هم از تسلا سود برده است. این شرکت اثر موسوم به «اثر گربهماهی» را بر صنعت خودروی برقی چین تحمیل کرده؛ یعنی برندهای داخلی را وادار کرده تا در همه زمینهها، از پیشرفت فناوری گرفته تا قیمتگذاری، تلاش کنند به آن برسند. اکنون حتی خود تسلا باید دریابد که چگونه در بازار چین رقابتپذیر باقی بماند، زیرا برندهای داخلی بهشدت به آن نزدیک میشوند.
مهمترین بخش یک خودروی برقی، سلولهای باتری هستند که میتوانند حدود ۴۰ درصد هزینه خودرو را تشکیل دهند. و مهمترین عامل در ساخت یک خودروی برقی تجاری، باتریای است که در عین قدرتمند و قابلاعتماد بودن، مقرونبهصرفه هم باشد.
شرکتهای چینی در این زمینه پیشرفت زیادی کردهاند. به طور خاص، در دهه گذشته، آنها باتریهای لیتیومآهن-فسفات (LFP) را توسعه دادهاند، در حالیکه در غرب باتریهای نیکل-منگنز-کبالت (NMC) محبوبتر بودهاند. باتریهای LFP ارزانتر و ایمنترند، اما در ابتدا به دلیل چگالی انرژی پایینتر و عملکرد ضعیفتر در دماهای پایین، انتخاب اول برای خودروها نبودند. با این حال، هنگامی که سایر کشورها فناوری LFP را کنار گذاشتند، معدودی از شرکتهای چینی یک دهه را صرف تحقیق درباره آن کردند و توانستند شکاف چگالی انرژی را کاهش دهند.
امروزه صنعت خودروی برقی دوباره در حال شناخت مزایای LFP است، که تا سپتامبر ۲۰۲۲ یکسوم باتریهای خودروهای برقی را تشکیل میداد. مکس رید، تحلیلگر ارشد در شرکت Wood Mackenzie میگوید: «این نشان میدهد که LFP تا کجا پیش آمده، و این کاملاً به خاطر نوآوری در میان تولیدکنندگان سلول چینی است. این امر باعث شده که شرکتهای چینی تولیدکننده باتری در صف اول، در رده شرکتهای درجهیک قرار گیرند.»
چین همچنین یک مزیت کلیدی در تولید باتری داشته است: کنترل بخش بزرگی از مواد مورد نیاز. در حالی که این کشور لزوماً بیشترین منابع طبیعی مواد باتری را ندارد، اما بخش عمده ظرفیت پالایش جهانی برای اجزای حیاتی مانند کبالت، نیکل سولفات، هیدروکسید لیتیوم و گرافیت را در اختیار دارد. گارسیا-هررو میگوید که کنترل چین بر مواد شیمیایی «کنترل نهایی بر بخش» است که چین سالها قبل از اینکه دیگران متوجه اهمیت آن شوند، آن را دنبال کرده است. امروزه باتریهای تولید چین نهتنها ارزانترند، بلکه به خاطر ظرفیت تولیدی گسترده در دسترستر هم هستند.
در نتیجه این عوامل، اکنون در چین تقاضای داخلی چشمگیری برای خودروهای برقی وجود دارد. طبق یک نظرسنجی شرکت مشاوره AlixPartners، در سال ۲۰۲۱ بیش از ۵۰ درصد پاسخدهندگان چینی خودروهای تمامبرقی را بهعنوان خودروی بعدیشان در نظر داشتند؛ بالاترین نسبت در جهان و دو برابر میانگین جهانی.
همزمان با رشد شرکتها، نسل جدیدی از مصرفکنندگان ظهور کرد که برندهای چینی را از نظر شأن یا کیفیت پایینتر از برندهای خارجی نمیبینند. تو لی میگوید: «چون آنها با علیبابا و تنسنت رشد کردهاند، عملاً در یک محیط دیجیتال متولد شدهاند و با برندهای چینی احساس راحتی بیشتری دارند، بر خلاف والدینشان که هنوز ترجیح میدهند برند آلمانی یا ژاپنی بخرند.» کمی ملّیگرایی هم در بازاریابی این برندها بیتأثیر نیست.
بسیاری از کشورها احتمالاً اکنون با حسادت به تجربه چین در حوزه خودروهای برقی نگاه میکنند. اما ممکن است به این آسانی نتوانند همان موفقیت را تکرار کنند، حتی اگر بخواهند از نقشه راه چین کپیبرداری کنند. هه از ICCT میگوید: «این سوال است که آیا یک کشور حاضر است در این بخش سرمایهگذاری کند؟ حاضر است حفاظت ویژهای به این صنعت بدهد و برای مدت طولانی اولویت بسیار بالایی در سیاستگذاری قائل شود؟ گفتنش سخت است.»
ایلاریا ماتزوکو میپرسد: «آیا کشوری مانند هند یا برزیل میتواند این مسیر را تکرار کند؟» این کشورها صنعت خودروی سنتی قوی مانند چین ندارند، و همچنین سابقه پیچیده چین را در اجرای سیاستهای صنعتی گسترده و متنوع، از جمله اعتبارات، یارانهها، توافقات کاربری زمین، معافیتهای مالیاتی و خریدهای دولتی، ندارند. با این حال، تجربه چین نشان میدهد که خودروهای برقی میتوانند فرصتی برای کشورهای در حال توسعه باشند تا از کشورهای توسعه یافته پیشی بگیرند.
شرکتهای چینی اکنون به بازارهای دیگر نگاه میکنند. برای نخستین بار، آنها احساس میکنند فرصتی برای ورود به خارج و تبدیل شدن به برندهای جهانی دارند. برخی در حال ورود به بازار اروپا هستند و حتی به حضور در آمریکا، با وجود بازار اشباع و فضای سیاسی حساس آن، فکر میکنند. چیزی که برای خودروهای بنزینی چینی هرگز قابل تصور نبود.
با این حال، ممکن است لازم باشد زبان و استراتژی بازاریابی خود را برای بازارهای دیگر تغییر دهند. آنها باید خود را با استانداردهای فنی متفاوت و خدمات نرمافزاری ترجیحی تطبیق دهند و عادات مصرف و انتظارات خدمات مشتری در کشورهای مختلف را در نظر گیرند.
ماتزوکو میگوید: «ما تصور میکنیم که شرکتهایی مثل تویوتا یا هوندا به راحتی میتوانند در بازارهای مختلف فعالیت کنند، اما این کار برای آنها دههها طول کشیده تا تجربهاش را بسازند، و همیشه هم مسیر آسانی نبوده است.»
در فضای ژئوپلیتیکی کنونی، این شرکتها با ورود به کشورهایی که روابط چندان خوبی با چین ندارند، خود را آسیبپذیر میکنند. برخی کشورها ممکن است بخواهند از صنایع خودروی داخلی خود محافظت کنند، و برخی حتی ورود برندهای چینی را یک تهدید امنیت ملی بدانند.
به همین دلایل و سایر عوامل، بیشترین پتانسیل رشد احتمالاً از «آسیای نوظهور» خواهد آمد. این منطقه حتی پس از اشباع بازار داخلی چین، همچنان برای گذار انرژی به خودروهای برقی نیاز خواهد داشت. این همان دلیلی است که سود تمرکز چین بر تأمین خودروهای برقی دو برابر است: هم نیاز چین به واردات خودرو از کشورهای غربی را کاهش میدهد و هم یک صنعت صادراتی پایدار ایجاد میکند. برخی کشورها مانند اندونزی همین حالا برای ساخت کارخانههای خودروهای برقی به دنبال سرمایهگذاری چینی هستند.
آیا نیاز به تهیه نسخه چاپی مجلات دارید؟
شما میتوانید با خرید اشتراک به نسخه چاپی مجلات ما دسترسی داشته باشید.